Déficit foncier : réduire ses impôts grâce aux travaux
Si vous louez un logement vide, les travaux que vous y faites peuvent réduire vos impôts au-delà de vos seuls loyers. C'est le déficit foncier. Fonctionnement, plafonds 2026, exemple chiffré et pièges à éviter.
Par Maxime Gautier, conseiller en gestion de patrimoine, certifié Expert en conseil patrimonial (AUREP). Mis à jour le 15 octobre 2026.
L'essentiel
- Les travaux sur un logement loué peuvent réduire vos autres revenus jusqu'à 10 700 € par an.
- Le plafond monte à 21 400 € pour une rénovation énergétique qui sort un logement des classes E, F ou G, jusqu'à fin 2027.
- Il faut être au régime réel et continuer à louer pendant trois ans.
Résumer cet article avec :ChatGPTClaudePerplexity
Le principe
Quand vous louez un logement vide, vous êtes imposé sur vos loyers, après déduction de vos charges : travaux, taxe foncière, assurance, frais de gestion, intérêts d'emprunt. Si ces charges dépassent les loyers de l'année, vous êtes en déficit.
Ce déficit ne se contente pas d'effacer l'impôt sur vos loyers : une partie peut aussi être déduite de vos autres revenus, comme vos salaires ou vos pensions. C'est ce qui en fait un outil de réduction d'impôt.
Le déficit foncier n'est possible qu'au régime réel. Si vos loyers ne dépassent pas 15 000 € par an, vous êtes au micro-foncier par défaut : il faut alors opter pour le réel, pour au moins trois ans.
Combien peut-on déduire ?
- Jusqu'à 10 700 € par an peuvent être déduits de vos autres revenus.
- Jusqu'à 21 400 € pour des travaux de rénovation énergétique qui font passer un logement classé E, F ou G à une classe A, B, C ou D. Ce plafond majoré vaut pour les dépenses payées jusqu'au 31 décembre 2027.
- Les intérêts d'emprunt ne se déduisent que de vos loyers, jamais de vos autres revenus.
- Ce qui dépasse n'est pas perdu : il se reporte sur vos loyers des dix années suivantes.
Sources : article 156 du code général des impôts ; loi n° 2026-103 du 19 février 2026 de finances pour 2026, qui prolonge le plafond majoré jusqu'en 2027.
Et dans votre situation ? Chaque famille est différente. Je fais le point avec vous, au téléphone ou en visio : le premier échange est gratuit et sans engagement.
Un exemple chiffré
Un couple dont la tranche d'imposition est de 30 % loue un appartement vide 6 000 € par an, sans emprunt. Il y fait 25 000 € de travaux de rénovation, hors rénovation énergétique, payés la même année.
- Le déficit est de 19 000 € (6 000 € de loyers moins 25 000 € de travaux).
- Les 6 000 € de loyers ne sont pas imposés cette année : c'est environ 2 830 € d'impôt et de prélèvements sociaux en moins.
- 10 700 € sont déduits de ses autres revenus : environ 3 210 € d'impôt en moins.
- Les 8 300 € restants viendront réduire ses loyers imposables des années suivantes.
Calcul simplifié : tranche à 30 % et prélèvements sociaux de 17,2 % sur les revenus fonciers.
Les travaux concernés
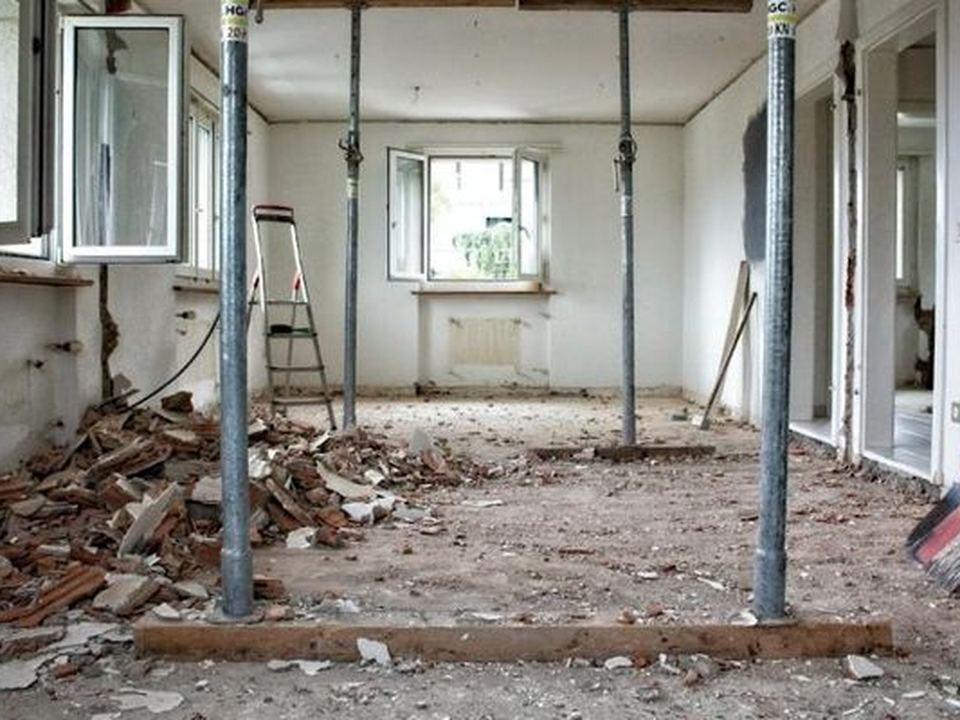
Sont déductibles les travaux d'entretien, de réparation et d'amélioration : remise aux normes, réfection d'une toiture, isolation, changement des fenêtres, rénovation d'une salle de bain ou d'une cuisine.
Ne sont pas déductibles les travaux de construction, de reconstruction ou d'agrandissement, qui augmentent la surface habitable.
Les travaux doivent être payés dans l'année pour être déduits cette année-là. Il faut conserver toutes les factures.
Les conditions à respecter
- Continuer à louer le logement, vide, jusqu'au 31 décembre de la troisième année qui suit la déduction. Sinon, l'avantage est remis en cause, sauf exceptions prévues par la loi.
- Avoir d'autres revenus fonciers ensuite, pour profiter du report de la part qui dépasse 10 700 €.
- Étaler les travaux sur plusieurs années si besoin, pour rester sous le plafond chaque année.
- Pour le plafond de 21 400 € : un diagnostic énergétique avant et après travaux est obligatoire.
Le déficit foncier fonctionne aussi avec des parts de SCPI, dans certaines SCPI qui font d'importants travaux. Voir l'article sur les SCPI
Comment je vous accompagne : je calcule l'économie d'impôt selon votre situation, je vous aide à étaler les travaux sur les bonnes années et je vérifie avec vous que le déficit foncier est préférable à d'autres solutions, comme le plan d'épargne retraite. Voir l'article sur le PER
Rédigé par Maxime Gautier
Conseiller en gestion de patrimoine, fondateur de MGT Conseil. Sept ans en banque privée, certifié Expert en conseil patrimonial (AUREP). Mon parcours
Vos questions sur le déficit foncier
Quel est le plafond du déficit foncier en 2026 ?
10 700 € par an peuvent être déduits de vos autres revenus. Ce plafond monte jusqu'à 21 400 € pour des travaux de rénovation énergétique qui sortent un logement des classes E, F ou G, pour les dépenses payées jusqu'au 31 décembre 2027.
Les intérêts d'emprunt créent-ils un déficit foncier ?
Ils se déduisent de vos loyers, mais la part du déficit qui vient des intérêts d'emprunt ne peut pas être déduite de vos autres revenus. Elle se reporte sur vos loyers des années suivantes.
Peut-on faire du déficit foncier au micro-foncier ?
Non. Il faut être au régime réel. Si vos loyers ne dépassent pas 15 000 € par an, vous pouvez opter pour le réel, pour au moins trois ans.
Combien de temps faut-il continuer à louer ?
Jusqu'au 31 décembre de la troisième année qui suit la déduction. Si vous arrêtez de louer avant, l'avantage est remis en cause, sauf exceptions prévues par la loi.
Quels travaux ne sont pas déductibles ?
Les travaux de construction, de reconstruction ou d'agrandissement. Seuls les travaux d'entretien, de réparation et d'amélioration sont déductibles.
Cet article peut aider quelqu’un de votre entourage ?Votre conjoint, un parent, un enfant : partagez-le en un geste.
Guide gratuit · 11 pages
Réduire ses impôts : les solutions légales, et ce qu'elles rapportent vraiment
PER, déficit foncier, Girardin, SOFICA, groupements forestiers : coût, gain, limites et un exemple chiffré.
Recevoir le guideLes informations de cet article sont générales et ne constituent pas un conseil personnalisé. Les règles fiscales citées peuvent évoluer.
Parlons de votre situation
Quelques questions, un premier bilan chiffré, puis un échange avec moi si vous le souhaitez.
Vous préférez appeler directement ?07 83 74 18 05
- Conseiller en investissements financiers inscrit à l'ORIAS sous le n° 22003842
- Adhérent de l'ANACOFI-CIF, association agréée par l'AMF
- Certifié Expert en conseil patrimonial (AUREP)
- Sept ans de conseil en banque privée avant de fonder MGT Conseil
- Premier échange gratuit et sans engagement
Faites le point en 2 minutes
- Vous répondez à quelques questions simples sur votre situation.
- Vous voyez tout de suite un premier bilan chiffré.
- Je vous rappelle pour en parler, si vous le souhaitez.
Gratuit, sans engagement. Vous décidez ensuite.